Финансовая грамотность для детей: как научить ребёнка тратить деньги с умом
Финансовые привычки формируются ещё в детстве. Ребёнок наблюдает, как взрослые покупают продукты, оплачивают счета, планируют отпуск или откладывают деньги на крупные цели. Если объяснять ему основы обращения с финансами простыми словами и на понятных примерах, во взрослом возрасте ему будет легче контролировать расходы, избегать необдуманных покупок и принимать взвешенные решения.
Почему детям важно объяснять правила обращения с деньгами
Деньги для ребёнка долго остаются абстрактным понятием. Он видит, что родители расплачиваются картой или наличными, но не всегда понимает, откуда берётся семейный бюджет и почему нельзя приобрести всё сразу. Задача взрослых — постепенно показать связь между доходами, расходами, желаниями и приоритетами.
Финансовое обучение не должно превращаться в скучные лекции. Гораздо эффективнее обсуждать реальные ситуации: поход в магазин, выбор подарка, планирование карманных расходов или накопление на желанную игрушку. Так ребёнок учится не только считать, но и оценивать последствия своих решений.
Карманные деньги как первый практический опыт
Регулярная небольшая сумма помогает ребёнку почувствовать ответственность. Лучше заранее договориться, когда и сколько денег он получает, а также что именно должен оплачивать самостоятельно. Например, это могут быть небольшие покупки, сувениры, сладости или подарки друзьям.
Не стоит постоянно контролировать каждую трату и ругать ребёнка за ошибочный выбор. Если он потратил всё сразу, важно спокойно обсудить результат: что удалось купить, хватило ли денег, от какой покупки пришлось отказаться. Такой разговор полезнее, чем наказание, поскольку помогает увидеть связь между решением и его последствиями.
При этом карманные деньги не должны использоваться как средство давления или оплата каждой домашней обязанности. Участие в бытовых делах — часть семейной жизни. Дополнительное вознаграждение можно предусмотреть за отдельную задачу, которая требует времени и усилий, но правила должны быть понятными и одинаковыми.
Как научить отличать потребность от желания
Одна из главных финансовых привычек — умение разделять необходимые покупки и спонтанные желания. Ребёнку можно предложить задать себе несколько вопросов:
— Мне действительно нужна эта вещь?
— Есть ли у меня что-то похожее?
— Буду ли я пользоваться покупкой через неделю или месяц?
— Что произойдёт, если потратить деньги сейчас?
— Не важнее ли накопить их на другую цель?
Такая пауза помогает снизить влияние рекламы и импульсивных решений. Особенно полезно применять правило ожидания: перед дорогой покупкой подождать один или несколько дней. За это время первоначальный интерес может пройти, а решение станет более осознанным.
Простая система распределения денег
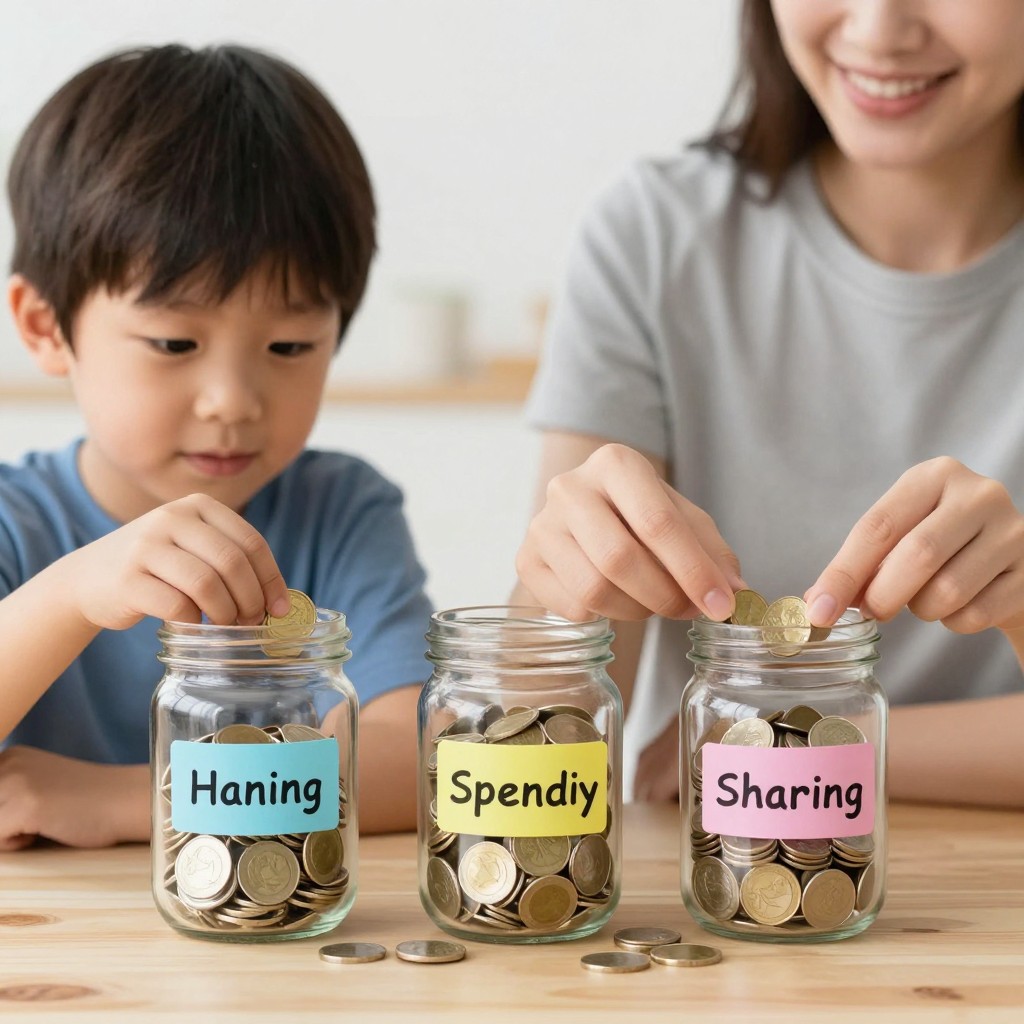
Для младших школьников подойдёт разделение средств на три части:
1. Траты — деньги на небольшие текущие желания.
2. Накопления — сумма для крупной цели.
3. Помощь или подарки — средства, которые можно использовать для благотворительности или поздравления близкого человека.
Проценты необязательно устанавливать строго. Главное, чтобы ребёнок регулярно откладывал хотя бы небольшую сумму. Наглядно показать прогресс помогут прозрачная копилка, конверты или таблица накоплений. Когда результат виден, мотивация становится сильнее.
Для подростка можно использовать более подробный бюджет. В нём отдельно учитывают обязательные расходы, развлечения, транспорт, связь и накопления. Такой подход постепенно знакомит ребёнка с планированием и подготавливает его к самостоятельной жизни.
Как ставить финансовые цели
Цель должна быть конкретной и достижимой. Формулировка «хочу много денег» не помогает планировать. Намного лучше сказать: «Я хочу накопить определённую сумму на книгу, игру, велосипед или подарок».
После этого нужно определить срок и размер регулярного взноса. Если цель кажется слишком далёкой, её можно разделить на промежуточные этапы. Например, отмечать каждую накопленную часть суммы в календаре. Важно показать, что крупные покупки обычно требуют времени, а не мгновенного исполнения желания.
Родители могут помочь ребёнку составить простой план, но не должны полностью копить вместо него. Допустимо договориться о дополнительном взносе за достижение промежуточного результата или совместно придумать способы сократить ненужные расходы.
Личный пример важнее наставлений
Дети часто копируют поведение взрослых. Если родители регулярно покупают вещи без необходимости, жалуются на нехватку денег и при этом не планируют бюджет, ребёнку будет трудно усвоить противоположные правила. Поэтому полезно показывать финансовые решения на практике.
Можно вместе составлять список покупок, сравнивать цены, обсуждать, почему выбирается один товар, а не другой. Необязательно раскрывать ребёнку все сведения о доходах семьи, но важно объяснить, что бюджет ограничен и требует распределения.
Полезно также рассказывать о сбережениях. Ребёнок должен понимать: деньги можно не только потратить, но и сохранить для будущей цели. При этом не следует создавать иллюзию, что накопления всегда автоматически растут и не связаны с рисками. Сложные финансовые инструменты лучше обсуждать только в доступной возрасту форме и без призывов к самостоятельным операциям.
Ошибки, которых стоит избегать
Не рекомендуется стыдить ребёнка за желание купить игрушку или сладость. Желания сами по себе нормальны, а задача обучения заключается в том, чтобы научить управлять ими.
Не стоит и полностью запрещать тратить деньги. Если ребёнку никогда не дают принимать решения, он не получает необходимого опыта. Гораздо эффективнее выделить небольшую сумму на свободные расходы и позволить самостоятельно выбирать.
Ещё одна ошибка — использовать деньги как наказание или угрозу. Финансовые правила должны быть понятными, а не зависеть от настроения взрослых. Также важно не компенсировать каждую неудачную покупку: если ребёнок потратил накопления на вещь, которая быстро надоела, это повод для анализа, а не автоматического возврата денег.
Безопасность при использовании банковских карт
Подросткам необходимо объяснять основные правила цифровой безопасности. Нельзя сообщать посторонним пароль, код из сообщения, данные карты или подтверждать неизвестные операции. Следует осторожно относиться к подозрительным сообщениям, розыгрышам и предложениям получить «лёгкие деньги».
Родителям полезно установить уведомления о платежах и вместе с ребёнком регулярно проверять операции. Контроль должен быть открытым: важно объяснить, зачем он нужен, а не тайно следить за каждым действием.
Как превратить обучение в игру
Финансовые навыки хорошо развиваются через игровые ситуации. Можно устроить домашний магазин, выдать ребёнку условный бюджет для планирования пикника или предложить выбрать товары в рамках ограниченной суммы. Для старших детей подойдут настольные игры, где участники управляют доходами, расходами и неожиданными событиями.
После игры стоит обсудить стратегию: почему одни решения оказались выгодными, а другие привели к нехватке средств. Так ребёнок учится видеть не только цену покупки, но и её влияние на общий план.
Главный результат финансового воспитания
Цель обучения — не заставить ребёнка экономить на всём и отказываться от любых желаний. Гораздо важнее сформировать спокойное и ответственное отношение к деньгам. Ребёнок должен постепенно научиться планировать, сравнивать варианты, откладывать средства, учитывать последствия решений и обращаться за советом в сложной ситуации.
Последовательные объяснения, личный пример и возможность совершать небольшие ошибки создают прочную основу финансовой грамотности. Чем раньше ребёнок начнёт понимать ценность денег и принцип разумного выбора, тем увереннее он сможет распоряжаться ими в будущем.