Как экономить семейный бюджет: практические способы без отказа от всего
Экономия не обязательно означает строгие ограничения и постоянное чувство нехватки денег. Чаще всего семейному бюджету помогает не один крупный шаг, а несколько понятных привычек: учитывать расходы, заранее планировать покупки и регулярно пересматривать обязательные платежи. Так проще освободить средства для накоплений и важных целей, не превращая повседневную жизнь в череду запретов.
Начните с учёта доходов и расходов
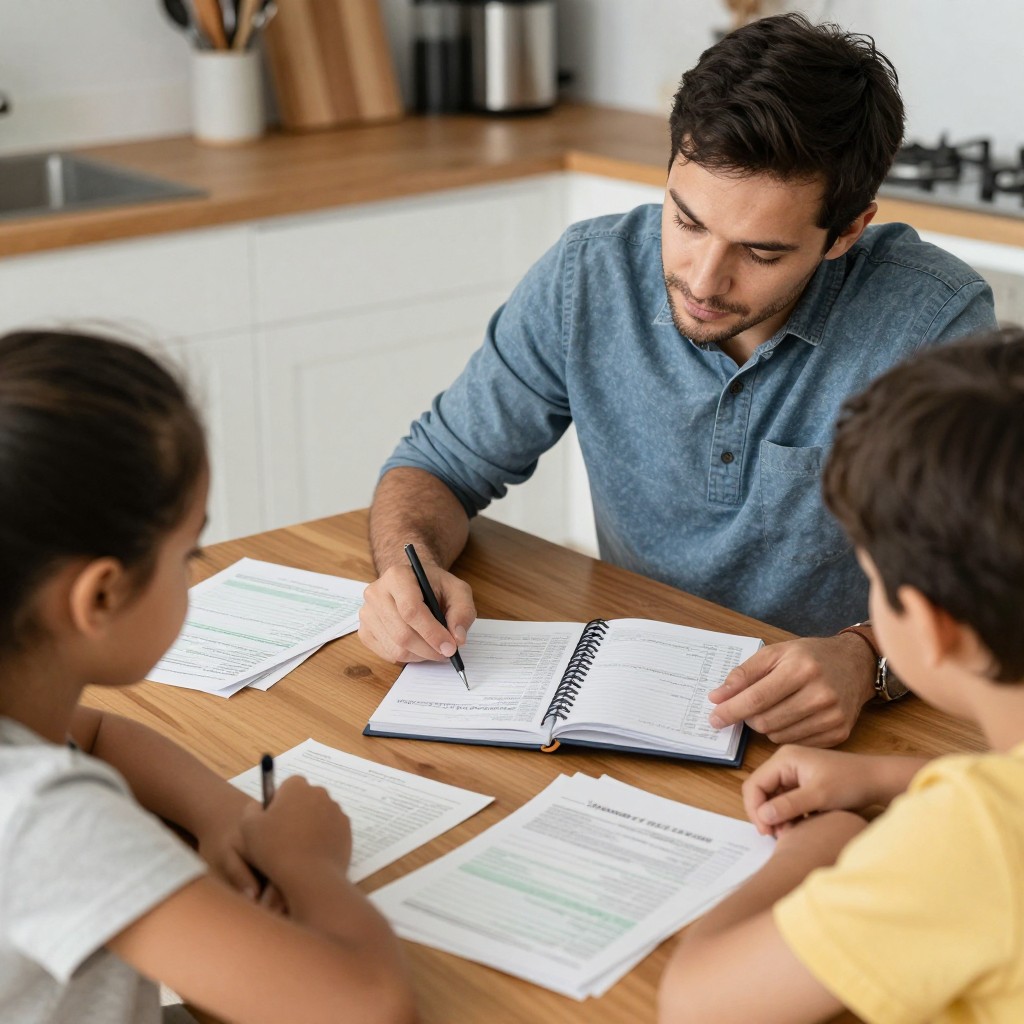
В течение месяца записывайте все поступления и траты — от оплаты жилья до небольших покупок по дороге домой. Для этого подойдёт таблица, приложение или обычный блокнот. Важно фиксировать расходы сразу: так меньше риск забыть часть платежей и неверно оценить ситуацию.
Затем распределите траты по группам: жильё и коммунальные услуги, продукты, транспорт, здоровье, дети, досуг, кредиты и прочее. Такой обзор покажет, куда уходит основная часть денег и какие расходы можно сократить без серьёзного ущерба для привычного уклада.
Планируйте бюджет до начала месяца
Составьте план, опираясь на регулярные доходы. Сначала учтите обязательные платежи: аренду или ипотеку, коммунальные счета, связь, кредиты и необходимые расходы на лечение. После этого определите суммы на питание, транспорт, бытовые нужды и отдых.
Полезно заранее выделять деньги на нерегулярные, но предсказуемые расходы: покупку одежды к сезону, обслуживание автомобиля, школьные принадлежности или ежегодные платежи. Если откладывать небольшую сумму ежемесячно, такие траты реже становятся неприятной неожиданностью.
Установите лимиты для переменных расходов
Когда известны постоянные платежи, можно определить пределы для категорий, которые легче регулировать. Например, установить недельный бюджет на продукты или месячную сумму на кафе и развлечения. Лимиты не должны быть нереалистично низкими: чрезмерные ограничения часто приводят к срывам и незапланированным покупкам.
Если семья пользуется банковскими картами и наличными одновременно, договоритесь, как учитывать траты. Неважно, ведётся ли общий бюджет в таблице или каждый записывает свои расходы отдельно, — правила должны быть понятны всем участникам семьи.
Составляйте список перед походом в магазин
Планирование меню на несколько дней помогает покупать только нужные продукты и реже заказывать готовую еду. Перед походом в магазин проверьте запасы дома, составьте список и придерживайтесь его. На покупки лучше выделить конкретную сумму, а не ориентироваться на ощущение, что «ещё немного можно взять».
Сравнивайте стоимость товаров с учётом объёма и срока годности. Большая упаковка не всегда выгоднее, если часть продукта придётся выбросить. Акции имеют смысл, когда товар действительно нужен и его успеют использовать. Покупать лишнее только из-за скидки — не экономия, а дополнительный расход.
Сократите незаметные утечки денег
Пересмотрите регулярные списания: подписки, тарифы связи, платные сервисы и комиссии. Возможно, некоторые услуги дублируют друг друга или давно не используются. Отказ от ненужного платежа даёт результат каждый месяц, поэтому такие изменения особенно полезны.
Проверьте и бытовые привычки. Выключение света и приборов, разумное использование воды, устранение протечек и настройка отопления могут уменьшить коммунальные расходы. При этом важно учитывать условия дома и не экономить на безопасности или необходимом комфорте.
Не принимайте решения о покупках сразу
Перед незапланированной покупкой сделайте паузу. Для недорогих вещей достаточно отложить решение до следующего дня, для крупных — сравнить варианты и оценить, насколько покупка вписывается в бюджет. Задайте себе вопрос: действительно ли вещь нужна сейчас или желание возникло под влиянием рекламы, скидки или настроения?
При выборе техники, одежды и товаров для дома учитывайте не только цену, но и срок службы, гарантию, стоимость ремонта и расходных материалов. Самый дешёвый вариант не всегда оказывается выгодным, если его придётся быстро заменить.
Создайте резерв на непредвиденные расходы
Финансовая подушка помогает справиться с потерей дохода, срочным ремонтом или незапланированными медицинскими расходами. Начать можно с небольшой суммы, которую реально регулярно откладывать. Лучше переводить её в день получения дохода, а не ждать, что деньги останутся в конце месяца.
Резерв стоит хранить отдельно от средств на повседневные покупки, чтобы случайно не потратить его на текущие желания. Размер накоплений зависит от доходов, обязательств и стабильности работы семьи. Главное — пополнять запас постепенно и использовать его для действительно важных ситуаций.
Обсуждайте финансовые цели всей семьёй
Экономить легче, когда каждый понимает, ради чего это делается. Целью может быть отпуск, ремонт, погашение долга, обучение ребёнка или накопление на крупную покупку. Обсудите, сколько требуется отложить и какой ежемесячный взнос будет посильным.
Детям тоже полезно объяснять простые принципы обращения с деньгами: различать потребности и желания, планировать покупки и копить на выбранную цель. Это помогает избежать конфликтов и формирует ответственное отношение к семейным средствам.
Пересматривайте план, а не вините себя
Доходы, цены и обстоятельства меняются, поэтому бюджет нужно регулярно обновлять. Раз в месяц сравнивайте план с фактическими расходами: какие лимиты оказались удобными, где возникли перерасходы и какие решения сработали лучше всего. Если предусмотренная сумма не покрывает необходимые траты, скорректируйте план, а не пытайтесь любой ценой удержать слишком жёсткие ограничения.
Рабочая экономия строится на последовательности. Начните с учёта расходов, выберите одну-две наиболее заметные статьи для оптимизации и постепенно добавляйте новые привычки. Даже небольшие регулярные изменения со временем дают ощутимый результат и помогают семье увереннее управлять деньгами.